२०८३ भाद्र ३१, बुधबार


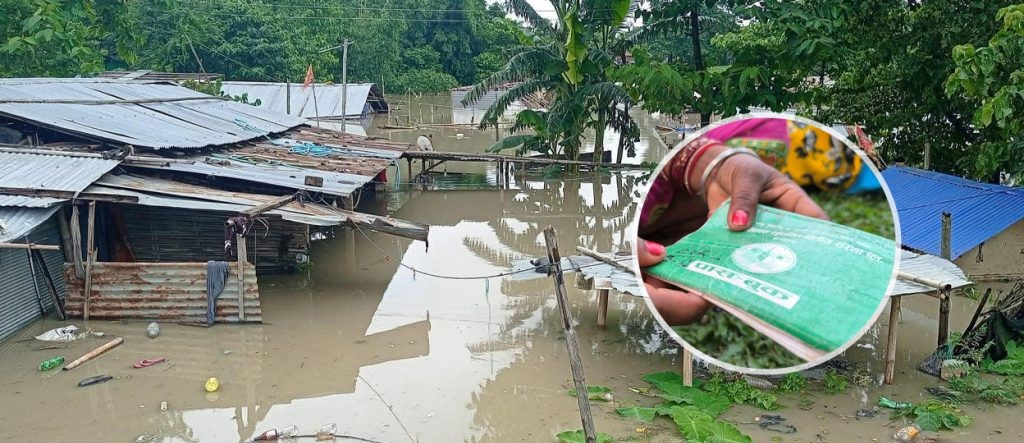
विराटनगर, ३१ भदौ। कोशी प्रदेशको झापा, मोरङ र सुनसरीका खोला, नदी किनारमा बसोबास गर्ने सुकुमवासी परिवार वर्षेनि अकस्मात् आउने भेल बाढीसँग जुध्दै आएका छन् । उनीहरू बाढीले वासस्थान उठीवास लगाउँदा घर बनाउन, मर्मत गर्न र जीविकोपार्जनका लागि ऋण खोज्न बाध्य हुन्छन् । यसै पनि ऋणमै जीवन बिताइरहेका विपन्न परिवार आकस्मिक विपत्तिका कारण ऋण माथि ऋण थप्न बाध्य हुन्छन् ।
मोरङ बूढीगंगा गाउँपालिका वडा नम्बर–१ की प्रमिला ऋषिदेवको बसोबास स्थानीय सिंघिया खोला किनारमा छ । वर्षायाम शुरु हुनासाथ उनको परिवार त्रासमा बाँच्नुपर्छ । “रातभरि निद्रा लाग्दैन” उनी भन्छिन्, “ठूलो बाढी आउँदा दिउँसो त भाग्न सकिएला, राति ज्यान जोगाउनै गाह्रो हुन्छ ।”
उनको भोगाइमा २०७६ सालयता वर्षेनि जसो बाढी आइरहेको छ । बाढीले घर भत्काएपछि मर्मत गर्न उनले जीवन विकास लघुवित्तबाट २० हजार रुपैयाँ ऋण लिएकी छन् । “सरकारले राहतमा चिउरा र त्रिपाल दिन्छ, फोटो खिचेर जान्छ” उनी भन्छिन्, “तर त्यसले जीवन निर्वाह हुन्न । फेरि बस्ने ठाउँ बनाउनुपर्छ, ऋण थपिन्छ ।”
खोला किनारामा बसोबास गर्ने सुकुमवासीका लागि बाढी कति ठूलो संकट हो भन्ने थाहा पाउन विराटनगर महानगरपालिका वडा नम्बर–८ की मरियम खातुन एक उदाहरण हुन् । सिंघिया खोला किनारमा बस्दै आएकी उनले पटक–पटक आएको बाढीले छाप्रो बगाउँदा बस्ने ठाउँ बनाउन स्थानीय जीवन विकास लघुवित्तबाट लिएको ऋण डेढ लाख रुपैयाँ पुगेको छ ।
सुनसरीको बूढी खोला किनारमा बस्ने उषादेवी मलङ्गा केवटका लागि वर्षायाम भनेको त्रास हो । बूढी खोला बढ्न थालेपछि उनी परिवार सहित नजिकैको मन्दिरमा शरण लिन पुग्छिन् । तीन दशक अघि बसाइँ सरेर यहाँ आएको उनको परिवार बाढी र डुबानको जोखिम बीचमै जीवन गुजारा चलाइरहेको छ ।
डुंगा चलाउने र माछा मार्ने पेशाबाट जीविका चलाउँदै आएका उनीहरू वर्षेनि बाढीले घर भत्काउँदा घर बनाउन र नियमित खर्च धान्न पटक–पटक ऋण लिन बाध्य छन् । उषादेवी भन्छिन्, “खोलाले घर बगाउँछ, फेरि बनाउन ऋण लिनैपर्छ । पहिले बूढी खोलामा माछा मारेर, डुंगा चलाएर, धान–चामल ओसारेर गुजारा चल्थ्यो, अहिले पुल बनेपछि कमाउने त्यो बाटो पनि बन्द भयो ।”
झापा अर्जुनधारा नगरपालिका वडा नम्बर–४ जुरोपानी बस्ती बिरिङ खोला किनारमै छ । मौसमी होस् वा बेमौसमी वर्षा यो बस्तीका बासिन्दालाई त्रासले निदाउन दिंदैन । ५० वर्षीया प्रमिला राजवंशीे यहाँ बसेको तीनदशक भयो ।
छोराछोरी यहीं हुर्किए । अहिले नातिनातिना हुर्किरहेका छन् । तर, खोलाको त्रास पुस्तौंदेखि उस्तै छ । प्रमिला गिटी–बालुवाको काम गरेर घरखर्च चलाउँदै आएकी छन् । सरकारले सुकुमवासी बस्ती हटाउने भन्ने हल्लाले अर्को चिन्ता थपिएको छ उनलाई ।
“बाढी आयो भने अन्नपात घरभित्रै भिज्छ । घर भत्किएपछि फेरि बनाउन लिएको ऋण तिर्न झन् गाह्रो हुन्छ”, उनी भन्छिन् । घर मर्मत गर्न लिएको ऋण चुक्ता गर्न सहारा नेपाल सहकारीलाई महीनामा ९ हजार ५०० रुपैयाँ किस्ता तिर्छिन् प्रमिला । कहिलेकाहीं त त्यही किस्ता तिर्न पनि हप्ताको १०० रुपैयाँको १० रुपैयाँ ब्याजमा अरूसँग ऋण खोज्नुपर्छ ।
उनकै छिमेकी कलावती राजवंशीको कथा पनि उस्तै छ । उनी पनि चिन्ता माथि चिन्ता बोकेर बसेकी छन् । वर्षेनिजसो आउने बाढीले जतिसुकै बेला पनि उठीवास लगाउन सक्छ । त्यसमाथि अहिलेको सरकारले सुकुमवासी बस्तीमा डोजर लगाउन थालेको छ ।
बाढीले घर भत्काउँदा होस् वा बगाउँदा यी सुकुमवासीको ऋण माथि ऋण थपिन्छ । कलावतीले चार वटा सहकारीबाट लिएको ऋणको महीनैपिच्छे किस्ता तिर्दै आएकी छन् । उनी भन्छिन्, “एउटा ट्याक्टर थियो त्यो पनि बाढीले लगिहाल्यो, घर बनाउन लिएको ऋण तिर्न नसके लिलाम होला भन्ने डर छ । चार वटा सहकारीलाई महीनाको २० हजार जति किस्ता तिर्नुपर्छ ।”
‘सम्पन्न बस्ती’ असुरक्षित किस्ता
बल्ल बल्ल खोला किनार छाडेर सुरक्षित बस्ती रोजेका मोरङका सुकुमवासी पनि ऋणको पासोबाट भने उम्कन सकेका छैनन् । विराटनगर महानगरपालिका वडा नम्बर–१२ की सुन्दरवती ऋषिदेव यसको उदाहरण हुन् । आकाशमा बादल देखिन थालेसँगै उनी दुई वटा डरका बीचमा बाँच्छिन् । एउटा स्थानीय खोलाको उर्लंदो भेल घरसम्म आइपुग्ला भन्ने त्रास र अर्को लघुवित्तको मासिक किस्ता तिर्ने चिन्ता ।
वर्षौंसम्म सुन्दरवतीको परिवार स्थानीय केसलिया र फोपरी खोलाको किनारामा बस्यो । घर डुब्थ्यो, सामान बग्थ्यो, फेरि शून्यबाट जीवन शुरु गर्नुपर्थ्यो । वर्षेनि बाँच्ने संघर्ष गर्दा गर्दै हैरान भएका बेला पाँच वर्षअघि यो परिवारले गोलाप्रथामा एउटा बस्तीमा सर्ने अवसर पायो । यसको नाम थियो– ‘सम्पन्न बस्ती परियोजना ।’
कोशी प्रदेश सरकार, विराटनगर महानगरपालिका र ‘ह्याबिट्याट फर ह्युम्यानिटी’ नेपालको साझेदारीमा २०७८ सालमा खोला किनाराका सुकुमवासीलाई व्यवस्थित रूपमा बसोबास गराउन शुरु भएको परियोजना हो यो । “हामी विराटनगर १२ को पुरानो टोल मलानमा बस्थ्यौं, साह्रै धेरै दु:ख थियो । चिट्ठा तानेर यहाँ आउन पाएको”, सम्पन्न बस्तीभित्रको एउटा रूख (स्थानीय भाषामा जुलेबी) मुनि उभिएर सुन्दरवतीले पुरानो पीडाको बेलीविस्तार लगाइन् ।
बाढीबाट जोगाउन यो बस्तीमा घर त बने, तर त्यहाँ बस्ने सुन्दरवती जस्ताको मनमा अर्को अदृश्य बाढी बगिरहेको छ । “पहिला डुबानको चिन्ता थियो” सुन्दरवती भन्छिन्, “अहिले पनि ऋणको डुबानमै छौं ।” दैनिक ज्यालादारी काम गर्ने उनले मासिक ७ हजार रुपैयाँ किस्ता तिर्नुपर्छ ।
सुन्दरवती भन्छिन्, “१५ दिनमा ३५०० रुपैयाँ बुझाउनुपर्छ । एउटा किस्ता छुट्यो भने ब्याज थपिन्छ ।” ‘व्यवस्थित बस्ती’ मा बसोबास गर्ने ७५ परिवारको कथा हो यो । स्थानीयको भनाइबाट थाहा हुन्छ– बाढीबाट विस्थापित भूमिहीन परिवारलाई सुरक्षित आवास दिने उद्देश्यले निर्माण गरिएको बस्ती ऋणको चक्रको अर्को असुरक्षित संकटसँग जुधिरहेको छ ।
यहाँ घर बनाउन सरकार र साझेदार संस्थाले सहयोग गरे पनि जग्गा खरीद गर्न प्रत्येक परिवारले चार लाख रुपैयाँ हाराहारी ऋण लिएका छन् । उनीहरूले स्थानीय जीवन विकास लघुवित्तबाट ऋण काढेका छन् । तीन बिघा १६ कट्ठा ५ धुर क्षेत्रफलमा फैलिएको यो बस्तीमा प्रत्येक परिवारलाई १० धुर जग्गा छुट्याइएको छ ।
धनसरिया ऋषिदेव अर्को उदाहरण हुन् । स्थानीय फोपरी खोला किनारमा बस्दा बाढीले हैरान पारेपछि बल्लतल्ल यो सुरक्षित बस्तीमा सरेकी हुन् । उनलाई हिजोभन्दा बस्न त सजिलो भएको छ तर ऋणको त्रास उस्तै छ । ४ लाख रुपैयाँ ऋण तिरेर नसकेसम्म लालपुर्जा हात पर्नेवाला छैन । उनी भन्छिन्, “किस्ता सकिएपछि मात्रै पुर्जा दिने रे !”
ऋणको चर्को बोझ बोकेर बाँचिरहेकी धनसरियाका पुराना दिन झनै दु:खपूर्ण थिए । खोला किनारको बसाइ, वर्षेनि घर भत्किन्थ्यो, अन्न बग्थ्यो, ज्यान जोगाउन स्कूल र सार्वजनिक भवनमा रात काट्नुपर्थ्यो ।
उनी भन्छिन्, “के–के बगायो, के–के डुबायो, भोग्नेलाई मात्रै थाहा छ ।” नयाँ ठाउँमा घर त बग्दैन तर किस्ता तिर्ने अर्को चिन्ता थपिएको छ । “पुरानो ठाउँमा पानीले सताउँथ्यो” धनसरिया भन्छिन्, “अहिले किस्ताले सताउँछ ।”
विराटनगर–१२ की शान्ति मरोर खोला किनारामा बसोबास गर्दा वर्षेनि बाढीको मार खेप्थिन् । यो पीडाबाट जोगिन पाँच वर्षअघि व्यवस्थित बस्तीमा सरेपछि भने लघुवित्तको ऋणको चक्रमा परिन् । ३५ वर्षीया शान्तिका तीन सन्तान छन् । श्रीमान् दैनिक ज्याला मजदूरी गर्छन् भने उनी घरधन्दा सम्हाल्छिन् ।
बस्तीमा बस्न थालेपछि जग्गाको किस्ता तिर्न उनले लघुवित्तबाट ४ लाख रुपैयाँ ऋण लिइन् । शुरुमा मासिक ७ हजार रुपैयाँ तिर्दै आएकी उनी अहिले ५ हजार रुपैयाँ किस्ता बुझाइरहेकी छन् । भन्छिन्, “६ वर्ष भयो, किस्ता अझै सकिएको छैन । अब त यस्तो लाग्छ– यो ऋण हामीले तिरेर सक्दैनौं, नातिनातिनाले तिर्लान् ।”
जीवन बित्यो खोला किनारामा
पूर्वी तराईमा आफ्नो जीवन नै खोला किनारामा बिताउने सुकुमवासी कति छन् कति । विराटनगर महानगरपालिका वडा नम्बर ८ की ६५ वर्षीया सुशीला कामत एउटा उदाहरण हुन् । उनी स्थानीय सिंघिया खोला किनारको पाँच धुर जग्गामा बस्न थालेको दुईदशक भयो । हरेक वर्ष जसो उनले डुबानको पीडा सहनु परेको छ ।
आफ्ना ससुरा समेत यसरी नै खोला किनारमा बसेको सम्झिने सुशीला भन्छिन्, ‘२०७६ असारमा आएको बाढीले घर लग्यो, ऋण लिएर फेरि घर बनाएँ ।” पुस्तौंदेखि भूमिहीन रहेको बताउने उनी थप्छिन्, “आफ्नै जमिन भएको भए यस्तो डुबानमा किन बस्थ्यौं र ?”
३२ वर्षदेखि बाढीसँग संघर्ष गरिरहेका विराटनगर महानगरपालिका वडा नम्बर १२ का ६० वर्षीय ज्ञानुलाल ऋषिदेवलाई त अब यो दु:खबाट पार पाइएला भन्ने पनि लाग्न छाड्यो । सुकुमवासीलाई आश देखाउने चुनावी वाचा बोकेर नेताहरू गाउँ आउँछन्, तर समस्या उस्तै रहन्छ ।
“हरेक वर्ष बाढीले हाँस, कुखुरा बगाउँछ, घर डुबाउँछ । हेरेर बस्नु बाहेक हामी केही गर्न सक्दैनौं” उनी भन्छन्, “हाम्रो दु:ख नेतालाई भोट माग्ने विषय बाहेक केही भएन ।”
१८ वर्षदेखि मोरङको सिंघिया खोला किनारमा बस्दै आएकी रुवेदा खातुनले पानी पर्न थालेपछि पाकिरहेको खाना छाडेर भागेको घटना पनि छ । उनी भन्छिन्, “१८ वर्ष भयो यहाँ बसेको । पानी परेपछि भान्सामा जे पाकिरहेको हुन्छ, त्यही छाडेर भाग्नुपर्छ । कतिसम्म भने राति सुतेको ठाउँबाट उठेर पनि सुरक्षित ठाउँ खोज्न गएका छौं ।”
जग्गा किन्न सक्ने अवस्था नभएको र भाडामा बस्न पनि नसकेपछि खोला किनारको सुकुमवासी बस्तीमै बस्न बाध्य भएको उनको भनाइ छ । वर्षेनि बाढीले घरमा क्षति पुर्याउँदा मर्मतका लागि कहिले लघुवित्त त कहिले आफन्तबाट ऋण लिनुपर्ने बाध्यता हुने उनी बताउँछिन् । “हरेक वर्षजसो घर डुब्छ । फेरि बनाउनै पर्छ । सरकारको नजर हामीतिर पर्दैन । अनि ऋण नखोजेर के गर्ने ?” उनले उल्टै प्रश्न गरिन् ।
विराटनगर महानगरपालिका वडा नम्बर १२ का ४० वर्षीय मुनिधर ऋषिदेव २५ वर्षदेखि स्थानीय फोफरिया खोला किनारमा बस्दै आएका छन् । उनका अनुसार, बाढीले घर मात्रै होइन, वर्षौंको मिहिनेतले जोहो गरेको सम्पत्ति पनि बगाइदिन्छ ।
दैनिक ज्याला मजदूरी गरेर परिवार धान्ने उनले घर बनाउन श्रीमतीको नाममा जीवन विकास लघुवित्तबाट ५० हजार रुपैयाँ ऋण लिएका थिए । तर हिसाबकिताबमा चित्त नबुझे पछि उनले स्थानीय साहुसँग पैसा सापटी लिन थाले । “५० हजार रुपैयाँ ऋण लिएको थिएँ । पछि हिसाब गर्दा ६२ हजार देखाइयो । बचत गरेको पैसा पनि मिलेन । त्यसपछि लघुवित्त छोडेर साहुसँग ऋण लिन थालें” उनी भन्छन्, “खोला बढ्यो कि घर भत्किन्छ, घर बनाउन फेरि साहुसँगै ऋण लिनुपर्छ ।”
बूढीगंगा गाउँपालिका वडा नम्बर–१, सिंघिया खोला किनारका ७५ वर्षीय गंगा ऋषिदेव आफू जान्ने भएदेखि बाढीसँग जुधिरहेका छन् । पानी बढ्न थालेपछि परिवार सहित छिमेकीको जग्गामा शरण लिन पुगेको अनुभव पनि छ उनीसँग । “बूढो भएँ, अब कसैले ऋण दिंदैन । भत्ताबाट आएको पैसा जोगाएर नपुग्दा महाजनसँग सापट लिएर घर टालटुल गर्छु”, उनले भने ।
मोरङ बूढीगंगा गाउँपालिका वडा नम्बर–१, खापटोलकी पचिया ऋषिदेवलाई त वर्षायाममा मात्रै होइन, अरू बेला पनि पानी पर्यो कि निद्रा लाग्दैन । सिंघिया खोला किनारको छाप्रोमा बसोबास गर्ने उनको परिवार पाँच दशकदेखि बाढीको जोखिमसँगै जीवन बिताइरहेको छ ।
चार वर्षअघि आएको बाढीले घर बगाएपछि सहारा नेपाल सहकारी संस्थाबाट लिएको डेढ लाख रुपैयाँ ऋण र त्यसको ब्याजले उनलाई थिचिरहेको छ । उनी भन्छिन्, “ठूलो पानी पर्दा र बाढी आउँदा हामी भगवान् भरोसामा बाँचिरहेका हुन्छौं ।”
उनको परिवारमा एउटै घरमा कसैसँग नागरिकता छ, कसैसँग छैन । बुहारीको नाममा ऋण लिएर घर चलाइरहेकी ६५ वर्षीय पचिया भन्छिन्, “ऋण लिन पनि नागरिकता चाहिन्छ । पुरुषलाई लघुवित्तले ऋण दिंदैन । त्यसैले बुहारीका नाममा ऋण लिएका छौं ।”
लाखौं परिवारको कथा
कोशी प्रदेशमा भूमिहीन सुकुमवासीको संख्या ठूलो छ । भूमि समस्या समाधान आयोगको २०८१/८२ को वार्षिक प्रतिवेदन अनुसार, यो प्रदेशमा मात्रै २ लाख ३२ हजार ९९५ वटा लगत निवेदन दर्ता भएका छन् । ‘लगत निवेदन’ भन्नाले आफ्नो नाममा जग्गा–जमिन नभएका परिवारको तर्फबाट आयोगसँग बसोबास गर्ने जग्गा माग गरेर दिएको निवेदन हो ।
यो विवरणले के देखाउँछ भने पूर्वी नेपालमा भूमिहीन सुकुमवासी परिवारको संख्या ठूलो छ । यीमध्ये कति सुकुमवासी परिवार खोला किनारामा बसोबास गर्छन् भन्ने यकिन विवरण उपलब्ध छैन । तर, यसमध्ये ठूलो संख्या नदी, खोला किनारा आसपासमा बसोबास गर्छन् भन्न सकिन्छ ।
कोशी प्रदेशका पूर्व मुख्यमन्त्री केदार कार्की भन्छन्, “धेरै सुकुमवासी बस्ने नै खोला किनारमा हो । पूर्वी तराईमा सुनसरी भन्दा पनि झापा र मोरङ जिल्लाका विभिन्न नदी र खोला किनारामा सुकुमवासीको बस्ती ठूलो छ । तर यकिन संख्या निकाल्न थप अध्ययन जरूरी छ ।”
पूर्वी तराईका झापा, मोरङ र सुनसरी भूमिहीन तथा सुकुमवासी परिवार धेरै बसोबास गर्ने जिल्लामा पर्छन् । भूमि समस्या समाधान आयोगको तथ्याङ्क अनुसार, मोरङमा ६५ हजार र सुनसरीमा ३९ हजार परिवार गरी यी दुई जिल्लामा मात्रै १ लाख ४ हजार परिवार भूमिहीन दलित तथा विपन्न सुकुमवासी बसोबास गर्छन् ।
यस्तै, भूमि समस्या समाधान आयोगको सूचना प्रणालीमा स्थानीय तहबाट समावेश गरिएको लगत अनुसार झापामा १५ हजार भूमिहीन सुकुमवासी, २ हजार ७०० भूमिहीन दलित र ३४ हजार अव्यवस्थित बसोबासी गरी ५२ हजार परिवार रहेको देखिन्छ ।
भूमि समस्या समाधान आयोगका पूर्वविज्ञ सदस्य जगत देउजा ऋणको पासोमा परेका भूमिहीनहरूको यकिन तथ्याङ्क सरकारसँग नहुँदा नीतिनिर्माणमै समस्या रहेको बताउँछन् । उनी भन्छन्, “कसले ऋण लिएका छन्, कसले छैनन् भनेर हेर्ने तथ्याङ्क नै छैन । यसको अर्थ सरकारले यस मामिलामा अध्ययन गरेकै छैन । तत्काल यसको अध्ययन हुनुपर्छ ।”
हुन पनि धितो राख्ने सम्पत्ति नै नभएपछि बैंकको ढोका सुकुमवासीका लागि बन्द हुन्छ । देउजाका भनाइमा, “बैंकमा धितो राख्न केही नभएपछि उनीहरू लघुवित्तको जालोमा पर्छन् । लघुवित्तले चर्को ब्याजमा ऋण दिन्छन् । अनि भूमिहीनहरू ब्याजको यो चक्रबाट बाहिर निस्कन सक्दैनन् ।”
दलित महिला दोहोरो मारमा
ऋणको पासोमा परेका भूमिहीन परिवार भित्र पनि सबैभन्दा ठूलो मार दलित महिलाले खेपिरहेका छन् । परिवार धान्ने, बालबालिकाको हेरचाह गर्ने र ऋणको किस्ता व्यवस्थापन गर्ने जिम्मेवारी महिलाकै जिम्मामा हुन्छ । लघुवित्तले महिलाका नाममा मात्रै ऋण दिने हुँदा त्यो तिर्ने मनोवैज्ञानिक दबाब पनि महिला माथि धेरै हुन्छ ।
महेन्द्र मोरङ बहुमुखी क्याम्पसका प्राध्यापक समाजशास्त्री डा.चन्द्र उपाध्याय तिम्सिना यसलाई प्राकृतिक विपत्ति मात्र नभई संरचनागत असमानताको परिणाम पनि मान्नुपर्ने बताउँछन् । “दलित महिला दोहोरो विभेदमा छन्” उनी भन्छन्, “एकातिर जातीय विभेद हुन्छ, अर्कोतिर परिवारको आर्थिक र हेरचाहको अधिकांश जिम्मेवारी उनीहरूमै पर्छ । पुरुषहरू रोजगारीका लागि बाहिर हुने हुँदा घर, बालबालिका, शिक्षा र स्वास्थ्यको भार महिलाले नै बोक्नुपर्छ ।”
उनका भनाइमा, लघुवित्तले महिलालाई केन्द्रमा राखेर ऋण प्रवाह गर्दा आर्थिक जिम्मेवारीसँगै उनीहरूमाथि मानसिक दबाब पनि थपिएको हुन्छ । पुनर्स्थापनासँगै रोजगारी र आय आर्जनका अवसर सिर्जना नगरेसम्म यो समस्या समाधान नहुने उनको धारणा छ । “उनीहरूलाई पुनर्स्थापना गर्न ऋण दिएर घर बनाएर मात्रै पुग्दैन” उनी भन्छन्, “सँगै जीविकोपार्जनको आधार पनि निर्माण गरिदिनुपर्छ ।”
त्रिभुवन विश्वविद्यालय इन्जिनियरिङ अध्ययन संस्थान पुल्चोक क्याम्पसको वास्तुकला तथा शहरी योजना विभागले तीन वर्षअघि ‘सम्पन्न बस्ती’ लाई आधार बनाएर गरेको अध्ययनले भौतिक पुनर्स्थापनामा उपलब्धि देखिए पनि आर्थिक र सामाजिक पुनर्स्थापना अझै चुनौतीपूर्ण रहेको निष्कर्ष निकालेको थियो । अध्ययनले पुनर्वास गरिए पनि नयाँ ठाउँमा दिगो जीविकोपार्जन, जग्गाको स्वामित्व, आर्थिक व्यवस्थापनका चुनौती बाँकी नै रहने देखाएको थियो ।
समाजशास्त्री डा.तिम्सिना पनि प्रमुख मुद्दा जीवन धान्ने आर्थिक चक्र हो भन्छन् । “पुनर्स्थापनाले घर दिन सक्छ, तर जीविकोपार्जन सुरक्षित नगरेसम्म त्यो पूर्ण हुँदैन”, उनी भन्छन् ।
नदी र खोला किनारामा बसोबास गरेर जीवन निर्वाह गर्ने स्थानीय दलित समुदायमध्ये मुसहर एक हो । नेपाल राष्ट्रिय मुसहर संघका महासचिव धर्मेन्द्र ऋषिदेवका भनाइमा, “मुसहर समुदाय अहिले जलवायु परिवर्तन, भूमिहीनता र ऋणको त्रिकोणमा फसेको छ ।”
उनका अनुसार, ८० प्रतिशतभन्दा बढी मुसहर परिवार घर मर्मत, उपचार वा दैनिक खर्चका लागि उच्च ब्याजदरमा ऋण लिन बाध्य छन् । धर्मेन्द्रका भनाइमा, बाढी र डुबानको असर मुसहर महिलामाथि झन् बढी पर्छ । महिनावारी स्वच्छतादेखि बालबालिकाको सुरक्षा र स्वास्थ्यसम्मको जिम्मेवारी उनीहरूले नै बोक्नुपर्छ ।
“पुनर्स्थापनाको नाममा यहाँ व्यापार भइरहेको छ” धर्मेन्द्र भन्छन्, “कमजोर संरचना बनाएर महँगो ऋणको भार बोकाइँदा धेरै परिवार मानसिक तनावमा छन् ।” उनका भनाइमा, कतिपय त काम खोज्न भारत पलायन भइरहेका पनि छन् । “हामीलाई बाढीका बेला राहत होइन, स्थायी समाधान चाहिएको छ” उनी भन्छन्, “नीतिनिर्माण तहमा मुसहर समुदायको सहभागिता सुनिश्चित नभएसम्म हाम्रो यो अवस्था बदलिंदैन ।”
जलवायु विज्ञ मञ्जित ढकाल यसलाई कु–अनुकूलनको उदाहरण मान्छन् । “पुनर्स्थापना गर्ने भनिए पनि नयाँ बस्तीको सुरक्षा, वर्षाको प्रकृति र दीर्घकालीन जोखिमको पर्याप्त प्राविधिक विश्लेषण नगरी स्थान छनोट गर्दा समाधान खोजिएको ठाउँमै नयाँ जोखिम सिर्जना भएको छ”, उनी भन्छन् ।
ढकालका अनुसार, जलवायु अनुकूलनका कार्यक्रम पूर्वतयारी, वैज्ञानिक अध्ययन र जोखिम मूल्याङ्कनमा आधारित हुनुपर्छ । अन्यथा, तत्कालको समाधानले भविष्यमा अझ ठूलो समस्या निम्त्याउन सक्छ । “अबको पुनर्स्थापनामा नयाँ ठाउँ कति सुरक्षित छ, त्यहाँ बाढीको जोखिम, खानेपानी, स्वास्थ्य सेवा र जीविकोपार्जनका सम्भावना के छन् भन्ने समग्र मूल्याङ्कन आवश्यक हुन्छ”, उनी भन्छन् ।
“अब पहिले जस्तो जोखिम भएको ठाउँबाट अर्को जोखिमयुक्त ठाउँमा सार्ने अभ्यास दोहोरिनुहुँदैन” उनी भन्छन्, “अघिल्ला अनुभवबाट सिकेर अगाडि बढ्नुपर्छ ।” उनका भनाइमा, पुनर्स्थापनालाई केवल घर सार्ने प्रक्रियाका रूपमा नभई समुदायको सामाजिक सम्बन्ध, संस्कृति, जीविकोपार्जन र सार्वजनिक सेवासँग जोडिएको समग्र प्रक्रियाका रूपमा लिनुपर्छ ।
हुन पनि विराटनगर महानगरपालिका वडा नम्बर–८ की ५५ वर्षीया कलावती मरिकका लागि बाढी प्राकृतिक विपत्ति मात्रै नभएर ऋणको अर्को चक्रमा पार्ने कारण बनेको छ । उनी अहिले पनि भर्खरै भित्रिएकी बुहारीले ल्याएको दाइजो सिंघिया खोलाको भेलले बगाएको सम्झिन्छिन् ।
१९ वर्षदेखि खोला किनारमा बस्दै आएकी उनले बाढीले चामल बगाएको, घर डुबाएको र वर्षौंको मिहिनेत क्षणभरमै समाप्त पारेको दृश्य पटक–पटक देखेकी छिन् । श्रीमान्को निधनपछि उनको जिम्मेवारी झन् बढ्यो । घर बनाउन फरवार्ड लघुवित्तबाट डेढ लाख रुपैयाँ ऋण लिइन् । त्यो ऋण तिरिनसक्दै छोराको उपचार गर्न फेरि ऋण लिनुपर्यो ।
यतिसम्म कि छोरा पनि रहेनन् । काजकिरिया गर्न उनले थप सापटी लिनुपर्यो । यसरी ऋणको चक्रमा पर्छन् गरीबहरू । अहिले अर्काको जग्गामा महीनाको एक हजार रुपैयाँ भाडा तिरेर बसिरहेकी कलावती भन्छिन्, “विपत्ति हाम्रै घरमा आउँछ । घर बनायो, बाढीले बगाइहाल्छ । फेरि ऋण तिरिरहनुपर्छ ।”
बस्तीमा भेटिएका मध्ये लगभग सबैजसो मुसहर परिवारले घर मर्मत, उपचार वा दैनिक खर्च चलाउन १४ प्रतिशतसम्म ब्याजदरमा ऋण लिएको भेटियो । तर, यसरी ऋण लिएका धेरैलाई आफूले कति प्रतिशत ब्याजदरमा ऋण लिइरहेको छु भन्ने हेक्का समेत थिएन ।
जीवन विकास लघुवित्त संस्थाका प्रवक्ता सुदीपकुमार मण्डल नेपाल राष्ट्र बैंकले तोकेको व्यवस्था र आधार दरभित्र रहेर ब्याजदर निर्धारण गर्ने बताउँछन् । उनका अनुसार अधिकांश विपन्न परिवारलाई विना धितो समूह बनाएर समूहकै जमानीमा ऋण प्रवाह गरिएको हुन्छ ।
तर बैंकको (६ प्रतिशतको) तुलनामा महँगो (१४ प्रतिशत) ब्याजदरका कारण दैनिक ५०० देखि ७०० रुपैयाँसम्म ज्याला कमाउने परिवारले महँगो किस्ता तिर्नुपर्ने अवस्था छ । ४ लाख रुपैयाँसम्म ऋण लिएका केही परिवारले त मासिक १० हजारदेखि १३ हजार रुपैयाँ किस्ता बुझाइरहेको पनि भेटियो ।
अर्थशास्त्री डा. भेषराज धमलाका भनाइमा, समस्या ऋणमा होइन, ऋणले उत्पादनमूलक आम्दानी सिर्जना गर्न नसक्नुमा छ । “आम्दानीको स्थायी स्रोत नहुँदा ऋण विवाह, स्वास्थ्य उपचार वा दैनिक खर्चमै सकिन्छ” उनी भन्छन्, “अर्को संकट आइपर्दा फेरि ऋण लिनुपर्ने हुन्छ । त्यसैले गरीब परिवार यो ऋणको चक्रबाट बाहिर निस्कन कठिन हुन्छ ।”
नेपाल सरकारले जारी गरेको राष्ट्रिय जलवायु परिवर्तन नीति, २०७६ ले पनि जलवायु जोखिममा रहेका समुदायको सुरक्षित पुनर्स्थापनाका लागि मार्गनिर्देशन गरेको छ । नीतिको दफा ८.४ (क) ले ‘स्थानीय तहले जलवायु जोखिमको मूल्याङ्कनका आधारमा मात्रै आवासीय क्षेत्र छनोट गर्नुपर्ने’ र दफा ८.५ (छ) ले ‘जलवायुजन्य विपद्पछि प्रभावित समुदायको योजनाबद्ध पुनर्स्थापना गर्नुपर्ने’ भनेको छ ।
तर, कोशी प्रदेशका सुकुमवासीको हालको अवस्था र तीमध्ये केहीलाई पुनर्स्थापनाका नाममा गरिएको व्यवहारले यी नीतिहरूको कार्यान्वयनमाथि नै गम्भीर प्रश्न उठाएको छ ।

वर्तमानकाल प्रकाशन समूह
प्रधान कार्यालय: कटहरिया–६ फतेपुर रौतहट
शाखा कार्यालय : गरुडा–४ रौतहट
wartmankaldainik@gmail.com
सम्पर्क: ९८४८७५९५८६, ९८०७५७८४८३
मुद्रक : शुभ लक्ष्मी अफसेट प्रेस, वीरगंज
विज्ञापनको लागि मो.: ९८४८७५९५८६
वेबसाईट: wartmankaldainik.com
रौशन कुमार चौधरी
उपेन्द्र मिश्र
रमेश कुमार यादव
पवन कुमार उपाध्याय
उमेश यादव
आनन्द अधिकारी, रोजल कर्ण
Copyright © Estd 2024 - 2026 Wartman Kal Dainik | All rights reserved.
Designed by: Nepali Theme